Dynamik: Eine spürbare Trendwende im Immobiliengeschäft beobachtet Holger Horn von der Münchener Hypothekenbank.
Herr Wirsen, die Hitzewellen in diesem Sommer haben deutlich gemacht, dass der Klimawandel kein abstraktes Phänomen mehr ist, sondern uns alle unmittelbar betrifft. Welche Risiken sehen Sie angesichts des Klimawandels für die Immobilienbranche und speziell für Immobilienfinanzierer wie die Münchener Hypothekenbank (MHB)?
Markus Wirsen: Dieser Sommer hat gezeigt, dass der deutsche Gebäudebestand noch nicht ausreichend auf die Klimaanforderungen der Zukunft ausgerichtet ist. Das gilt sowohl für die eigenen vier Wände als auch für Schulen, Büros oder beispielsweise Krankenhäuser. Hier kommt der Klimawandel direkt in unserem Alltag an. Und die Folgen sind bereits jetzt an den Immobilienmärkten zu spüren. Die Attraktivität eines Gebäudes wird immer öfter an Dingen wie der CO2-Belastung und dem Energieverbrauch sowie der Klimatisierung gemessen. Als Bank müssen wir daher die Transformation begleiten, aber auch die Wertentwicklungen für von uns finanzierte Objekte im Blick behalten. Als MHB nehmen wir diese Herausforderungen an, ich möchte aber auch betonen: Wer die Transformation aktiv begleitet, hat auch ein erhebliches Geschäftspotenzial vor sich. Beides gehört zusammen.
„Für die MHB ist das Thema Nachhaltigkeit schon seit vielen Jahren fester Bestandteil der Geschäftsaktivitäten.“
Wie gehen Sie mit den Transformationsrisiken um – und wo sehen Sie das von Ihnen erwähnte Geschäftspotenzial?
Wirsen: Wir haben innerhalb der MHB die personellen Kapazitäten im ESG-Risikomanagement beziehungsweise Nachhaltigkeitsmanagement ausgebaut und entwickeln unsere ESG-Geschäfts- und Risikosteuerung stetig weiter. So werden bei der Kreditvergabe durch ein internes ESG-Scoring die Transformationsrisiken eines einzelnen Objekts bewertet und auf Portfolioebene gemonitort. Für die MHB ist das Thema Nachhaltigkeit schon seit vielen Jahren fester Bestandteil der Geschäftsaktivitäten. Zudem hat die MHB 2014 den ersten ESG-Pfandbrief im deutschen Markt begeben. In unserem Kreditgeschäft bieten wir im Kundendialog mit dem Grünen Darlehen für Verbraucher und mit dem Energieeffizienzkredit sowie dem Green Loan im gewerblichen Bereich konkrete Lösungen an, um die Transformationsherausforderungen zu bewältigen. Als Genossenschaftsbank ist es für uns gesellschaftliche Verpflichtung und unternehmerische Chance, diesen Weg aktiv mitzugestalten. Die Begleitung unserer Kunden bei der ökologischen Transformation ihres Gebäudebestands und die Steuerung der ESG-Risiken sind am Ende zwei Seiten derselben Medaille.
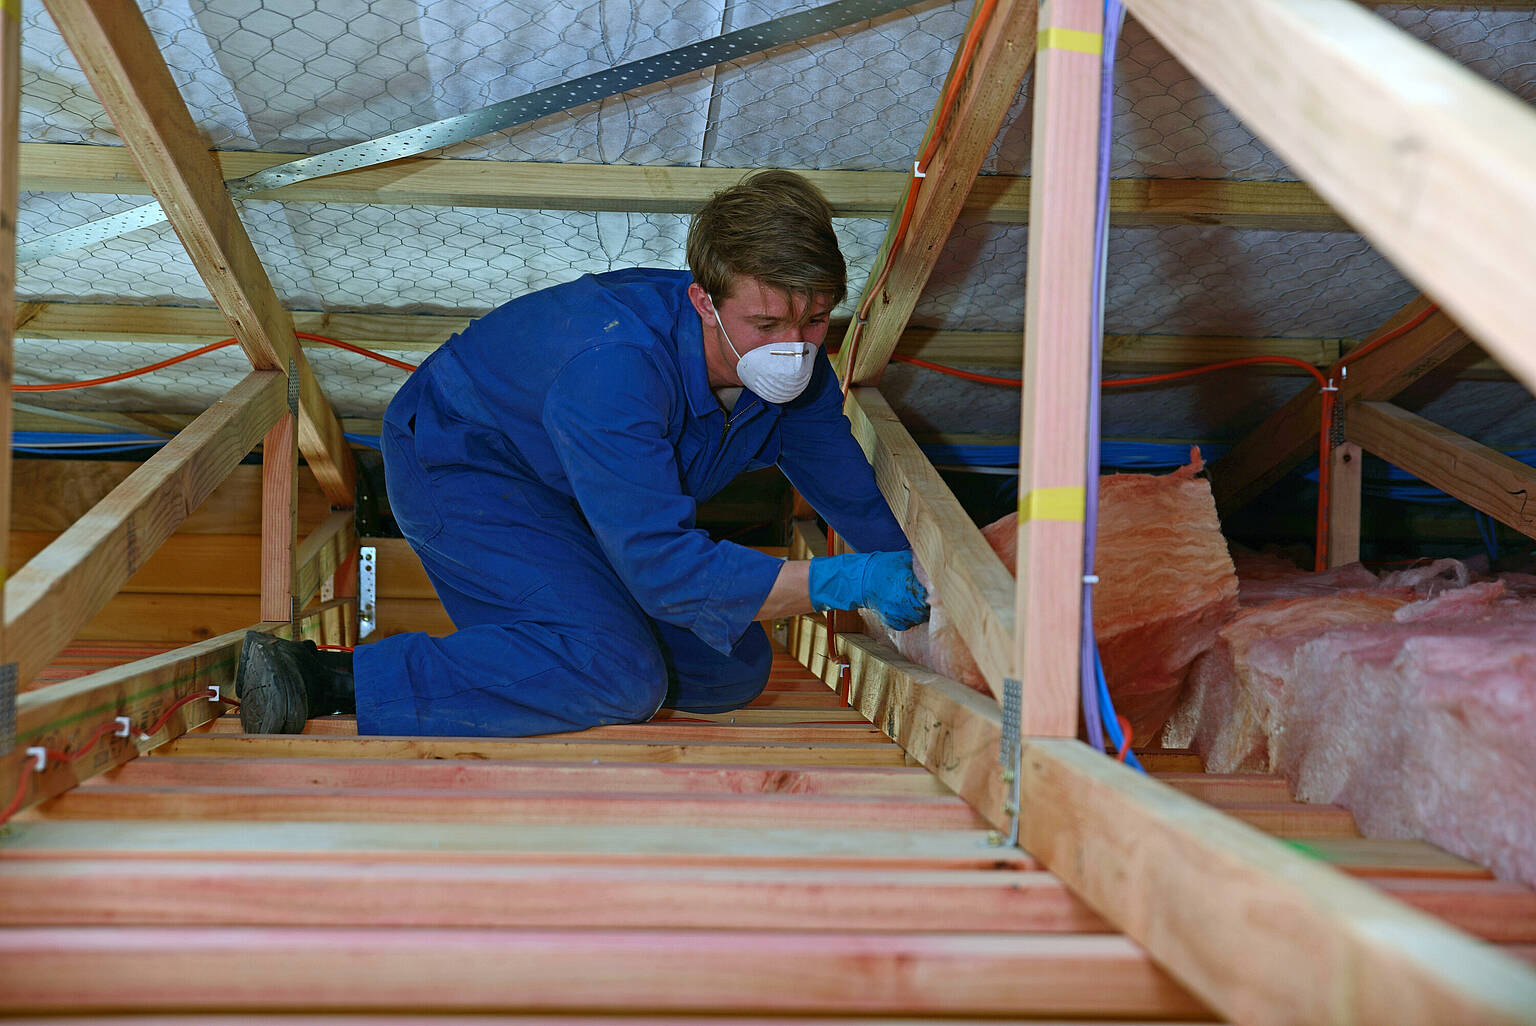
Ein Handwerker dämmt einen Dachboden mit Mineralwolle: Die Attraktivität eines Gebäudes wird immer öfter an Faktoren wie der CO2-Belastung und dem Energieverbrauch sowie der Klimatisierung gemessen, betont Markus Wirsen. Foto: mauritius images / Peter Righteous / Alamy / Alamy Stock Photos
Auch der Gesetzgeber legt großen Wert darauf, dass Unternehmen ihre spezifischen Nachhaltigkeitsrisiken aus den Bereichen Umwelt, Soziales und Unternehmensführung (ESG-Risiken) identifizieren und durch nachhaltiges Handeln möglichst minimieren. Wie setzen Sie das bei der MHB inhaltlich wie organisatorisch um?
Wirsen: Nachhaltigkeitsrisiken haben einen direkten Einfluss auf nahezu alle klassischen Bankrisiken. Daher war es mir als Chief Risk Officer wichtig, ESG als gleichwertiges Risikothema in meinem Ressort anzusiedeln. Gebündelt wird das ESG-Risikomanagement mit dem strategischen Nachhaltigkeitsmanagement – und das war für mich ein logischer Schritt, denn beide Bereiche gehören zusammen. Zudem haben wir einen bankweiten strategischen Transitionsplan aufgesetzt. Durch seine Umsetzung tragen wir aktiv zur Minimierung von ESG-Risiken bei. Und das erfolgt nicht isoliert: Unsere Nachhaltigkeits- und ESG-Risiko-Manager stehen in engem Kontakt mit unseren Fachbereichen. So stellen wir sicher, dass diese Perspektive in alle Entscheidungsprozesse einfließt. Viele Banken betreiben ESG-Risikomanagement noch immer isoliert. Das greift meiner Einschätzung nach zu kurz.
„Das Thema ESG ist mittlerweile in allen Bereichen der Bank tief verankert und integraler Bestandteil unserer Geschäftstätigkeit.“
Die aufsichtlichen Anforderungen zum Management von ESG-Risiken in Banken nehmen weiterhin zu. Wie wirkt sich das auf die MHB aus und wie positionieren Sie sich dazu?
Wirsen: Wir betrachten die Regulatorik nicht als Selbstzweck. Wie bereits geschildert, ist das Thema ESG mittlerweile in allen Bereichen der Bank tief verankert und integraler Bestandteil unserer Geschäftstätigkeit. Die Entwicklung der auf unser Geschäft wirkenden ESG-Risiken haben wir systematisch und fortlaufend im Blick. Entlang der sich hieraus ergebenden Anforderungen werden wir unser ESG-Risikomanagement dort, wo es sinnvoll ist, mit Augenmaß sowie mit Blick auf unser Geschäftsmodell weiterentwickeln. Dies wird uns jedoch nicht allein gelingen, sondern nur gemeinsam mit unseren Kunden und einem stabilen politischen Umfeld mit langfristig klaren Vorgaben.
„Die unklare Rechtslage in Deutschland nach wie vor eine Belastung. Die betroffenen Unternehmen wünschen sich hier dringend Planungssicherheit.“
Im Gegensatz zu den aufsichtlichen Anforderungen für Banken hat die EU die Berichtspflichten zum Thema Nachhaltigkeit deutlich reduziert und den Kreis der betroffenen Unternehmen eingeschränkt. Die einschlägige CSRD-Richtlinie sieht nun vor, dass nur noch Unternehmen mit mindestens 1.000 Mitarbeitenden und 450 Millionen Euro Jahresumsatz verpflichtet sind, einen solchen Bericht zu erstellen. Sofern Deutschland die neue CSRD-Richtlinie ohne Änderungen übernimmt, wäre die MHB von einer Berichtspflicht befreit. Wie stehen Sie zu den neuen Vorgaben eingedenk der noch unklaren Rechtslage in Deutschland?
Wirsen: Die EU hat auf Basis von Praxiserfahrungen der ersten CSRD-Berichte reagiert – und das war richtig so. Insbesondere die Überarbeitung der europäischen Standards für Nachhaltigkeitsberichterstattung ESRS ist ein notwendiger Schritt. Denn wenn wir ehrlich sind: Viele Nachhaltigkeitsberichte waren eine bloße Aneinanderreihung von teilweise wenig aussagekräftigen Datenpunkten, bei der wesentliche Informationen für Investoren untergegangen sind. Jedoch ist die unklare Rechtslage in Deutschland nach wie vor eine Belastung. Die betroffenen Unternehmen wünschen sich hier dringend Planungssicherheit. Unabhängig von der Regulatorik haben wir als MHB daher diskutiert, welchen Mehrwert die Berichterstattung hat. Gerade, weil wir ESG als integralen Bestandteil unserer Geschäftsstrategie verstehen, haben wir uns aus Transparenzgründen dazu entschieden, unabhängig von rechtlichen Verpflichtungen ein Reporting auf Basis der überarbeiteten Berichtsstandards ESRS anzubieten.
„Investoren wollen wissen, ob wir ESG-Risiken und -Chancen frühzeitig identifiziert und adressiert haben – denn das ist ein wichtiger Marker für langfristige Stabilität.“
Welche Argumente haben Sie darüber hinaus dazu bewogen, auf freiwilliger Basis weiterhin über Ihr nachhaltiges Engagement zu berichten?
Wirsen: Zentral war für uns die Frage, welchen Mehrwert unsere Nachhaltigkeitsberichterstattung für unsere Partner schafft. Und unsere Hauptzielgruppe ist der Kapitalmarkt. Investoren wollen wissen, ob wir ESG-Risiken und -Chancen frühzeitig identifiziert und adressiert haben – denn das ist ein wichtiger Marker für langfristige Stabilität und die Zukunftsfähigkeit des Geschäftsmodells. Als Genossenschaftsbank verstehen wir das auch als Teil unserer wirtschaftlichen und gesellschaftlichen Aufgabe. Übrigens sind wir damit auf Linie des Genossenschaftsverbands Bayern. Auch für den Verband ist klar, dass ein freiwilliger Nachhaltigkeitsbericht Transparenz schafft. Er stärkt die Wettbewerbsposition und fördert die frühzeitige Erkennung von Risiken.
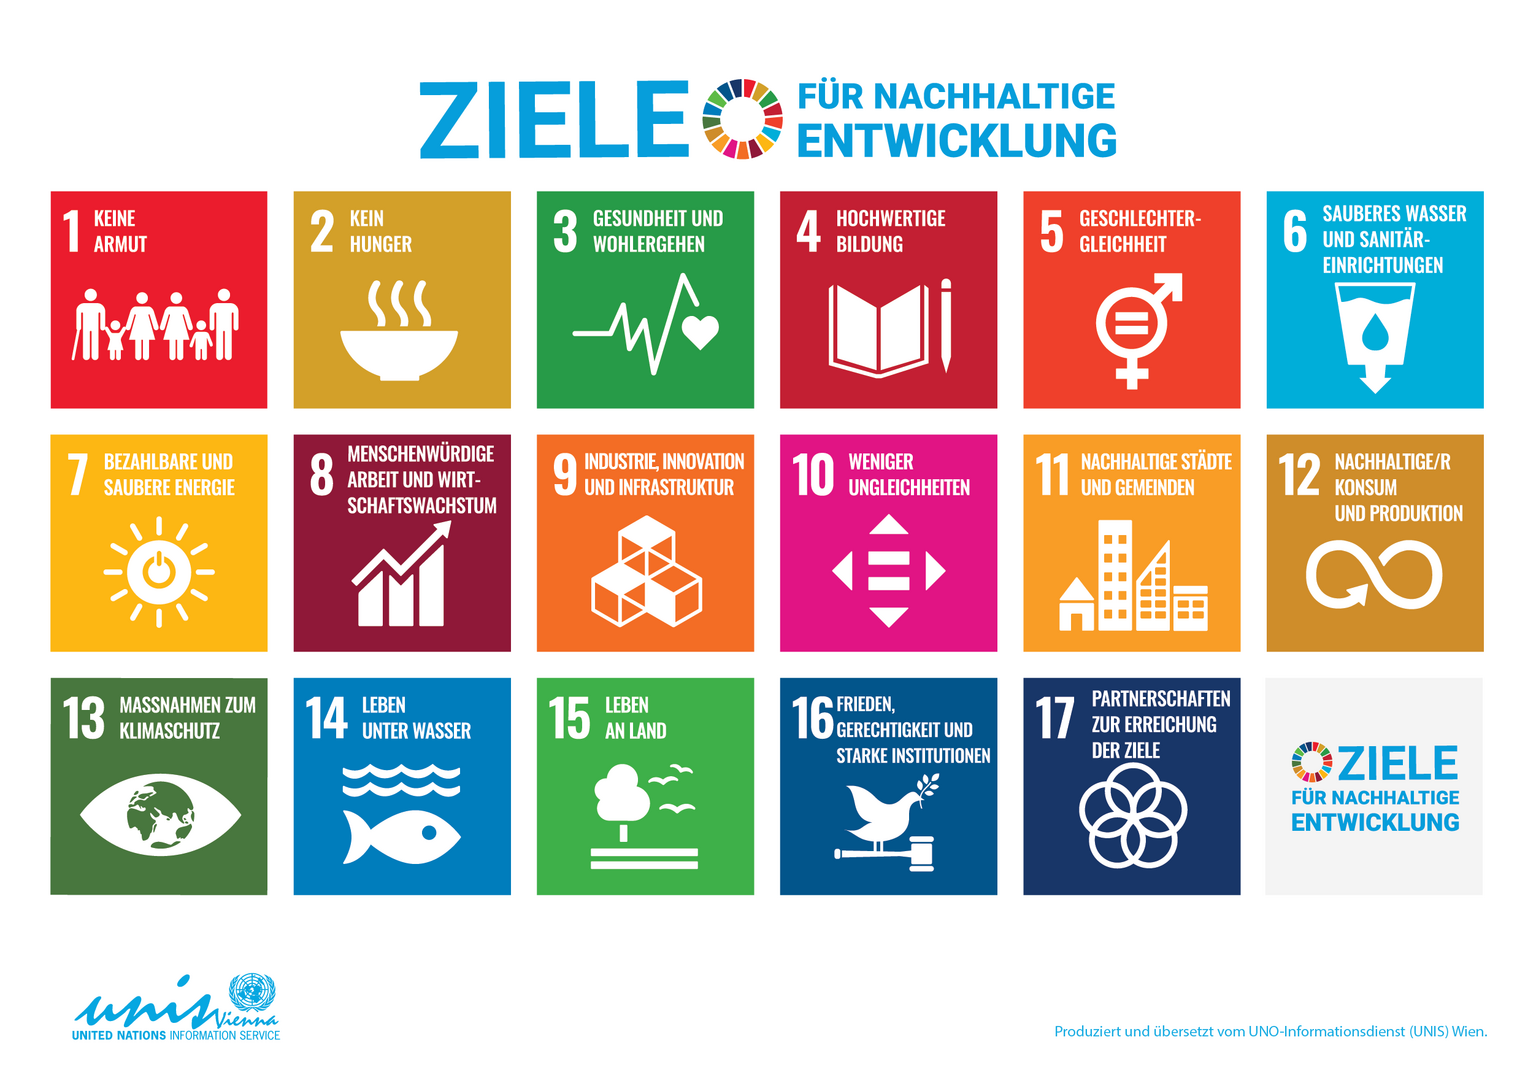
Die 17 Ziele für nachhaltige Entwicklung der Vereinten Nationen: In ihrem nachhaltigen Handeln beruft sich die Münchener Hypothekenbank auf diese Ziele, insbesondere auf hochwertige Bildung (Ziel Nr. 4), nachhaltige Städte und Gemeinden (Ziel Nr. 11) und Maßnahmen zum Klimaschutz (Ziel Nr. 13). Quelle: UNO-Informationsdienst Wien
Worauf kommt es Ihnen bei der Gestaltung des Nachhaltigkeitsberichts an?
Wirsen: Die MHB gehörte zu den ersten Emittenten von ESG-Bonds in Deutschland. Daher haben wir uns sehr früh auf den Weg gemacht und das Thema seitdem konsequent integriert. Unsere Bank stellt sich damit dem globalen Vergleich und dem intensiven Austausch mit unseren Investoren am Kapitalmarkt – denn verlässliche ESG-Daten sind hier die Währung. Das EU-Omnibus-Verfahren im vergangenen Jahr haben wir als Impuls genommen, die bisherige Berichterstattung kritisch zu hinterfragen. Im Ergebnis – und nach intensivem Dialog mit unseren Partnern – haben wir uns bewusst entschieden: zielgerichtete Straffung und Fokus auf entscheidende Themen sowie messbare Wirkung. Ganz im Sinne unserer Stakeholder-Analyse. Und in einer Berichterstattung nach internationalem Standard. Konkret bedeutet das für uns, dass wir für das Geschäftsjahr 2026 bereits die überarbeiteten ESRS-Berichtsstandards anwenden. Freiwillig und ein Jahr früher, obwohl wir nicht dazu verpflichtet sind. Ein Bericht, den niemand liest, nützt auch niemandem.
„Der Nachhaltigkeitsbericht schafft für alle Beteiligten einen konkreten Nutzen – für uns als Genossenschaftsbank und für alle, die mit uns zu tun haben.“
Was bezwecken Sie mit Ihrem Nachhaltigkeitsbericht?
Wirsen: Der Nachhaltigkeitsbericht schafft für alle Beteiligten einen konkreten Nutzen – für uns als Genossenschaftsbank und für alle, die mit uns zu tun haben. Unsere Mitglieder möchten wissen, wie ihr Kapital eingesetzt wird und welchen Beitrag es zu einer nachhaltigen Entwicklung leistet. Unseren Mitarbeitenden zeigen wir, welchen Fortschritt wir gemeinsam erreicht haben. Unseren Kunden zeigen wir den positiven Beitrag, den energieeffizientes Bauen und Wohnen haben kann. Und unseren Investoren geben wir eine belastbare Vergleichsgrundlage. Für alle ist klar ersichtlich, welche Nachhaltigkeitsschwerpunkte für uns wesentlich sind und wohin wir uns weiterentwickeln wollen. Im Kern schafft unser Nachhaltigkeitsbericht Vertrauen in unsere Zukunftsfähigkeit. Und darüber hinaus beeinflusst er auch unsere ESG-Ratings, die für Investmententscheidungen immer relevanter werden.
„Der Klimawandel und Nachhaltigkeit werden in unserem Leben und Alltag immer spürbarer und fordern uns daher mehr denn je zum Handeln auf.“
Auch andere genossenschaftliche Banken und Unternehmen stehen vor der Frage, ob sie freiwillig einen Nachhaltigkeitsbericht erstellen sollen. Welche Erkenntnisse könnten diese aus Ihren bisherigen Erfahrungen im Umgang mit ESG-Risiken und zur Nachhaltigkeitsberichterstattung ableiten?
Wirsen: Mut zur Straffung! Aus Angst, Berichtspflichten nicht vollständig zu erfüllen, haben viele Unternehmen Datenpunkt um Datenpunkt berichtet. Die überarbeiteten Berichtsstandards ESRS fordern nun einen klaren roten Faden und eine Fokussierung. Es hilft daher, wenn man sich im Vorfeld fragt, welche Informationen aus Perspektive externer Stakeholder wesentlich sind. Denn das Bedürfnis nach klaren ESG-Informationen wird zunehmen. Der Hitzesommer hat uns gezeigt: Der Klimawandel und Nachhaltigkeit werden in unserem Leben und Alltag immer spürbarer und fordern uns daher mehr denn je zum Handeln auf. Wir sind selbst noch im Prozess, aber davon überzeugt, dass dieser Wandel mehr Chance als Last ist. Ich gehe davon aus, dass in wenigen Jahren kein Investor mehr in eine Bank ohne belastbare ESG-Daten investieren wird. Und mein Appell an alle Banken zum Umgang mit dem Thema Nachhaltigkeit: Schauen Sie nicht nur auf die regulatorischen Anforderungen. Fragen Sie sich, wo Ihre unternehmerische Verantwortung liegt und vor allem, wo sich Marktpotenziale ergeben. Denn wer das Thema ESG nur als Aufwandstreiber behandelt, verschenkt diese Marktpotenziale – und das können wir uns nicht leisten.
Herr Wirsen, vielen Dank für das Gespräch!