Selbstbestimmung: „Female Finance“ gewinnt in der öffentlichen Debatte wie in Banken an Einfluss. Worum geht es und wie können VR-Banken mit dem Thema umgehen?
Die Kommunikation in der Finanzbranche ist männlich geprägt. „Sie ist von Männern für Männer gemacht“, sagt Adriana Richter. Mit dieser Aussage kommt die Juristin und Finanzökonomin aus München im Gespräch mit „Profil“ direkt zur zentralen Herausforderung, wenn es darum geht, wie Frauen ihre Finanzen regeln. Kernpunkt ist die Art der Kommunikation. An Finanzwissen mangelt es Frauen meist nicht. „Frauen sind nicht schlechter informiert. Was ihnen im Vergleich zu Männern deutlich häufiger fehlt, ist finanzielles Selbstbewusstsein“, sagt Richter.
Finanzielle Selbstständigkeit versteht Richter in erster Linie nicht als Wissensproblem. Ihr entscheidender Ansatzpunkt ist es, das finanzielle Selbstbewusstsein von Frauen zu stärken. Wissen über Geldanlage und Altersvorsorge ist zwar wichtig, komme aber erst im zweiten Schritt. Zunächst müssen Frauen davon überzeugt sein, dass sie sich um ihre Finanzen kümmern können und kompetent genug sind, eigene Entscheidungen zu treffen.
2016 hat sich Richter nach vielen Jahren in der Finanzbranche als Trainerin, Speakerin und Coachin selbstständig gemacht und setzt die Kraft des Storytellings nicht nur erfolgreich auf der Bühne ein, sondern vermittelt die Kunst des Geschichtenerzählens in Workshops und Einzelcoachings mit Fokus auf weibliche Führungskräfte. In ihren Finanzvorträgen zeigt sie Frauen auf, welche Handlungsmöglichkeiten ihnen finanziell offenstehen.
Warum Geschichten mehr bewegen als Fakten
Zur Biografie von Adriana Richter
Richter ist in München geboren und aufgewachsen. Nach dem Abitur ließ sie sich zunächst zur Übersetzerin und Dolmetscherin ausbilden und studierte anschließend Rechtswissenschaften. Noch während des Referendariats ergab sich für sie die Möglichkeit zum Quereinstieg in die Finanzberatung: 2007 machte sie sich als Finanzberaterin selbstständig. Berufsbegleitend absolvierte sie während der Finanzkrise 2008/2009 eine Weiterbildung zur Finanzökonomin an der European Business School und qualifizierte sich darüber hinaus im Bereich Finanzplanung.
Die ehemalige Finanzberaterin kam zum Storytelling, als sich ihr Mann, ein Banker, mit einem Fintech-Unternehmen selbstständig machte. Weil das Unternehmen zunächst keine eigene Marketingabteilung hatte, verfasste Richter Fachartikel. Dabei gelang es ihr, selbst trockene Themen so aufzubereiten, dass sie eine große Leserschaft erreichten. Ihr späterer Podcastproduzent meinte „Ja, Adriana, das kommt von Deinem Storytelling“. Sie begann daraufhin, sich systematisch mit dieser Kommunikationsmethode zu beschäftigen.
Dabei kommt Richter zu der Überzeugung, dass die Finanzbranche mehr Leidenschaft und eine bessere, verständlichere Kommunikation benötigt. Statt Fachwissen abstrakt und technisch zu vermitteln, verbindet sie Finanzthemen mit Geschichten, die Menschen wiedererkennen und emotional nachvollziehen können. Ihre ersten Vorträge dazu fanden große Resonanz; so wurde sie gleich für ihr Erstlingswerk mit dem Finanzbildungsaward ausgezeichnet und gewann 2023 den internationalen Speaker-Award in Kalifornien. Aus ihrer Sicht bestätigt dieser Weg, dass nicht allein die Information zählt, sondern die Art, wie sie erzählt wird.
„Wissen allein reicht nicht“, betont Richter und fügt hinzu: „Das ist das, was die Finanzbranche aus meiner Sicht falsch einschätzt: Sie meint, man müsse Frauen nur ein bisschen aufschlauen, und dann machen sie schon.“
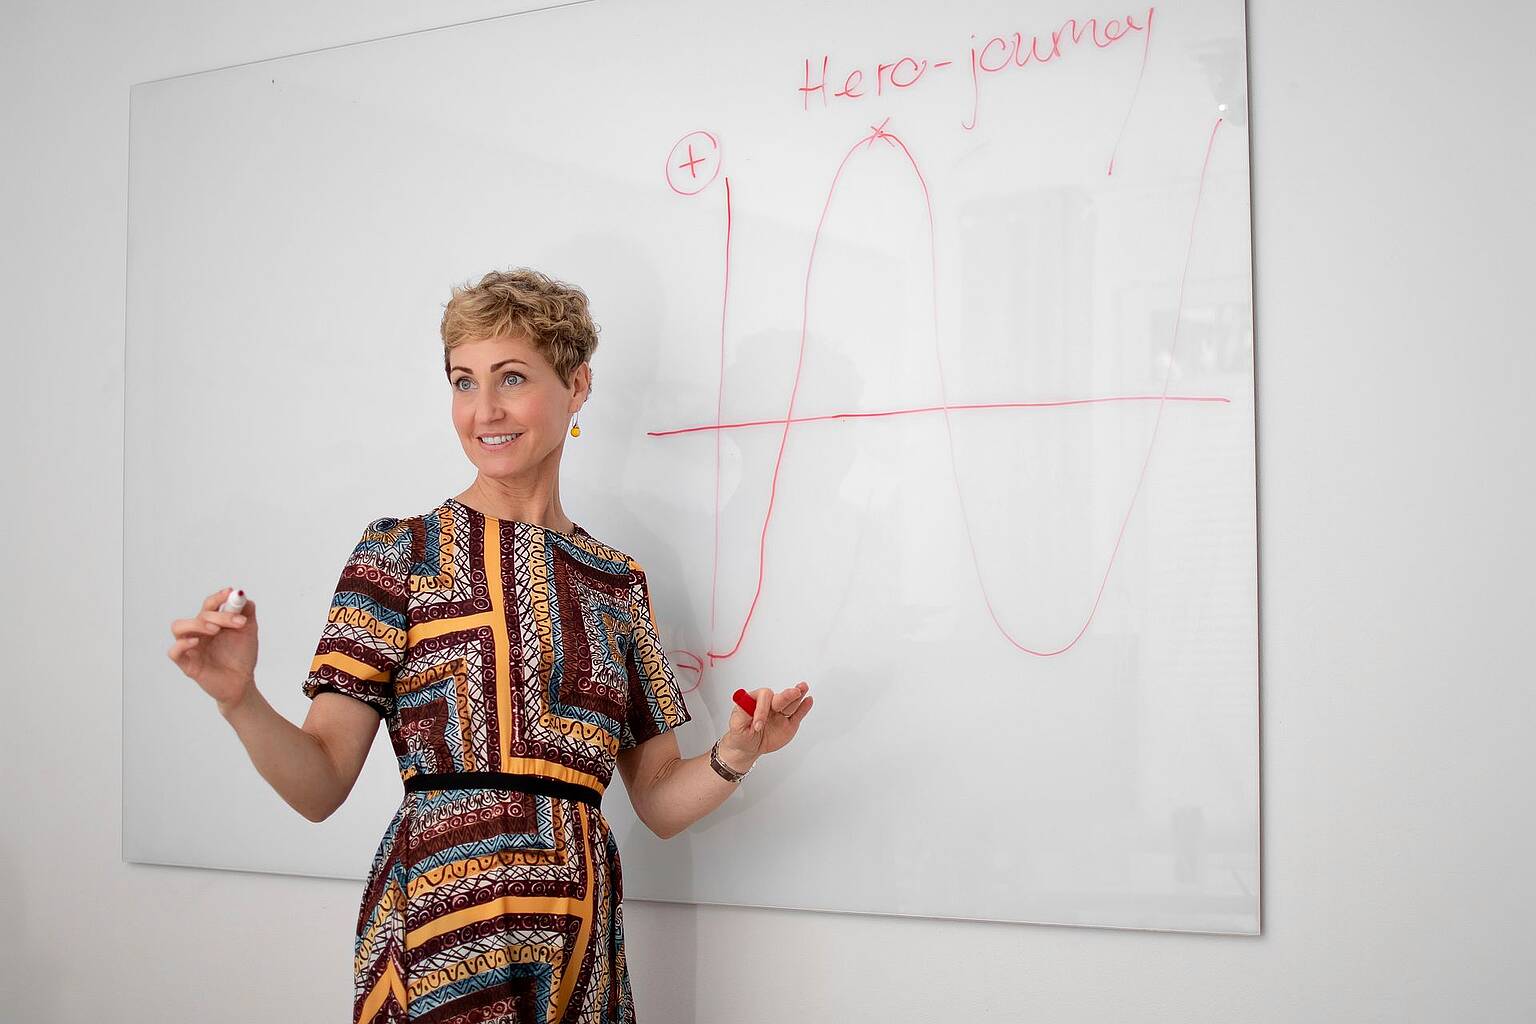
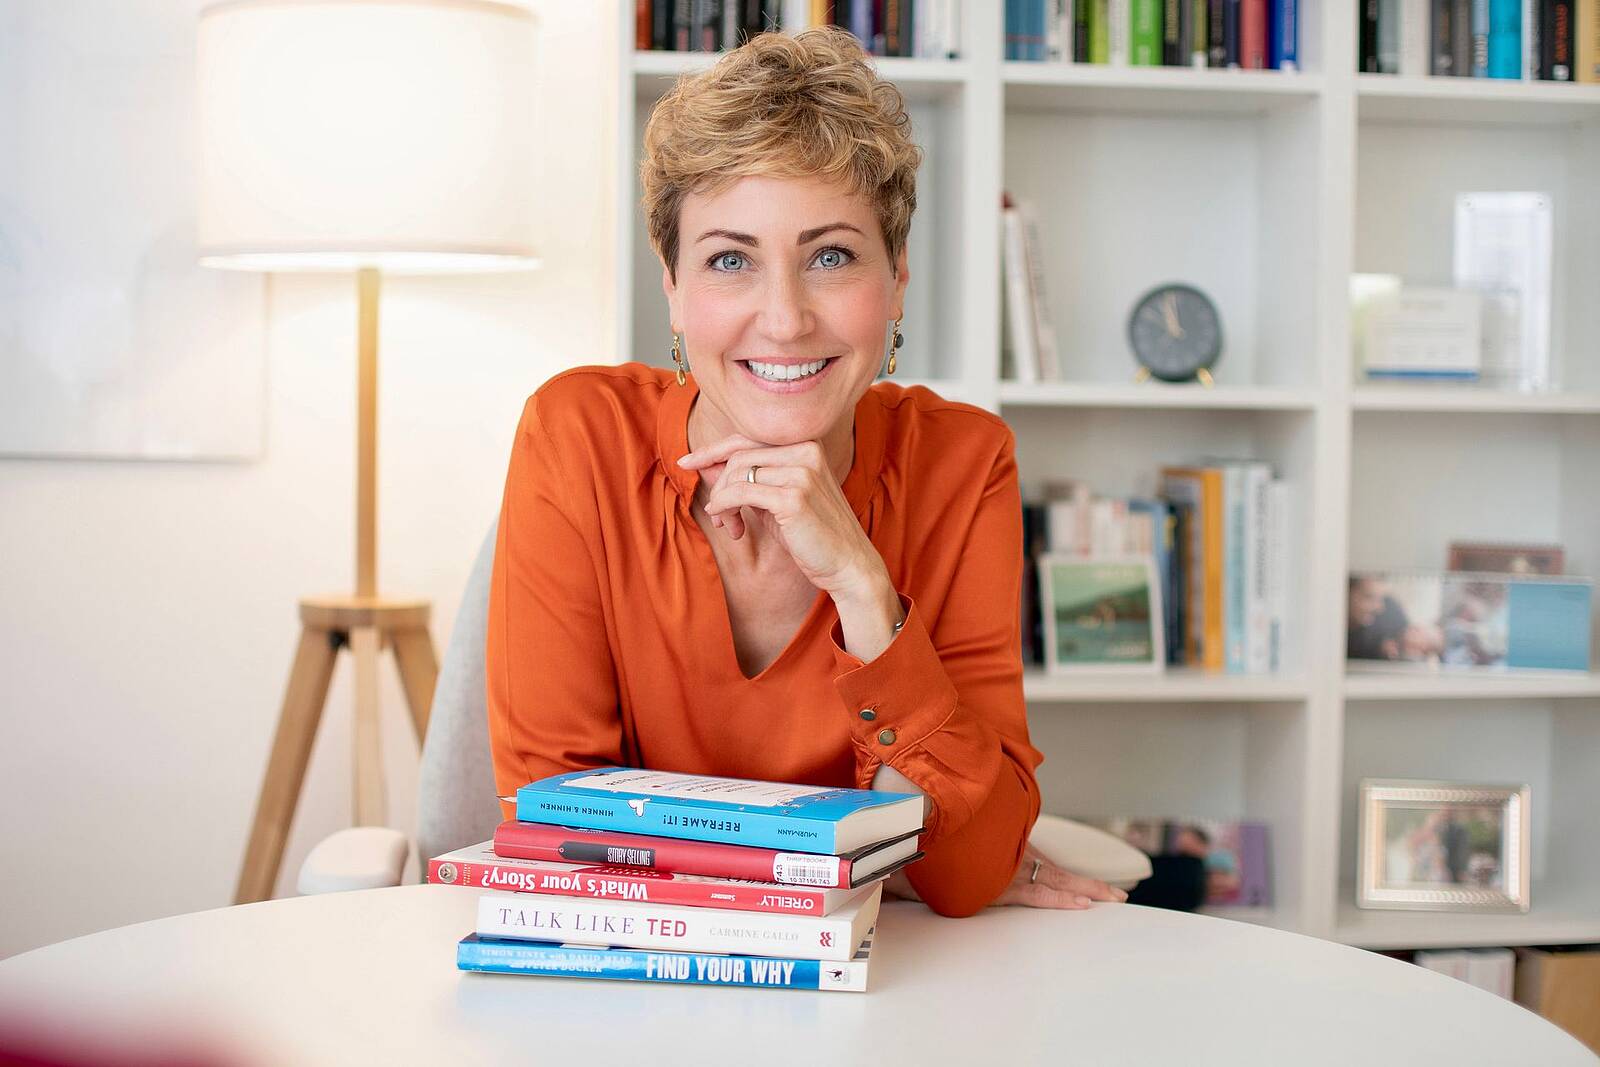
Die Finanzbranche benötigt mehr Leidenschaft und eine bessere, verständlichere Kommunikation, ist Female-Finance-Expertin Adriana Richter der Überzeugung. Foto: Adriana Richter
Die Expertin für Female Finance hält es für viel zu kurz gegriffen, Frauen lediglich mit Wissen über Altersvorsorge oder Geldanlage zu versorgen. „Frauen sind schulisch und von der Ausbildung keineswegs schlechter qualifiziert als Männer“, sagt sie und fügt hinzu, dass Frauen, wenn sie in ein Beratungsgespräch gehen oder eine Anlage planen, sich sehr sorgfältig vorab informieren. Dass Frauen zögern, wenn es darum geht, die eigenen Finanzen unter die Lupe zu nehmen und für sich selbst einen Plan aufzustellen, liegt keineswegs an mangelndem Wissen. Das eigentliche Hindernis ist fehlendes finanzielles Selbstvertrauen.
Selbstzweifel als finanzielle Hürde
„Mathe ist nichts für mich“, „Finanzen kann mein Partner besser“ oder „Ich muss erst alles verstehen, bevor ich anfangen darf“ sind früh verankerte Glaubenssätze von Frauen. Mangelndes finanzielles Selbstbewusstsein führt Richter auf frühe gesellschaftliche Prägungen zurück. Bereits in der Grundschule entsteht bei manchen Mädchen der Eindruck, Mathe sei nicht ihre Stärke. Auch die geringe Verankerung von Wirtschaft und Finanzen im Schulunterricht erschwert einen selbstverständlichen Zugang.
Häufig fühlen sich Frauen schlicht zu unsicher und haben Angst, eine falsche Entscheidung zu treffen. Hinzu kommt der Perfektionismus vieler Frauen. Wenn sie etwas anpacken, dann haben sie oft den Anspruch, ein Thema erst vollständig beherrschen zu müssen, bevor sie handeln. „Da sind Männer anders. Die drücken auch mal versuchsweise auf einen Knopf und schauen, was passiert“, sagt Richter. Sozialisation und Selbstbild führen dazu, dass Frauen ihre Finanzplanung viel zu oft nicht angehen, sondern eher von sich wegschieben.
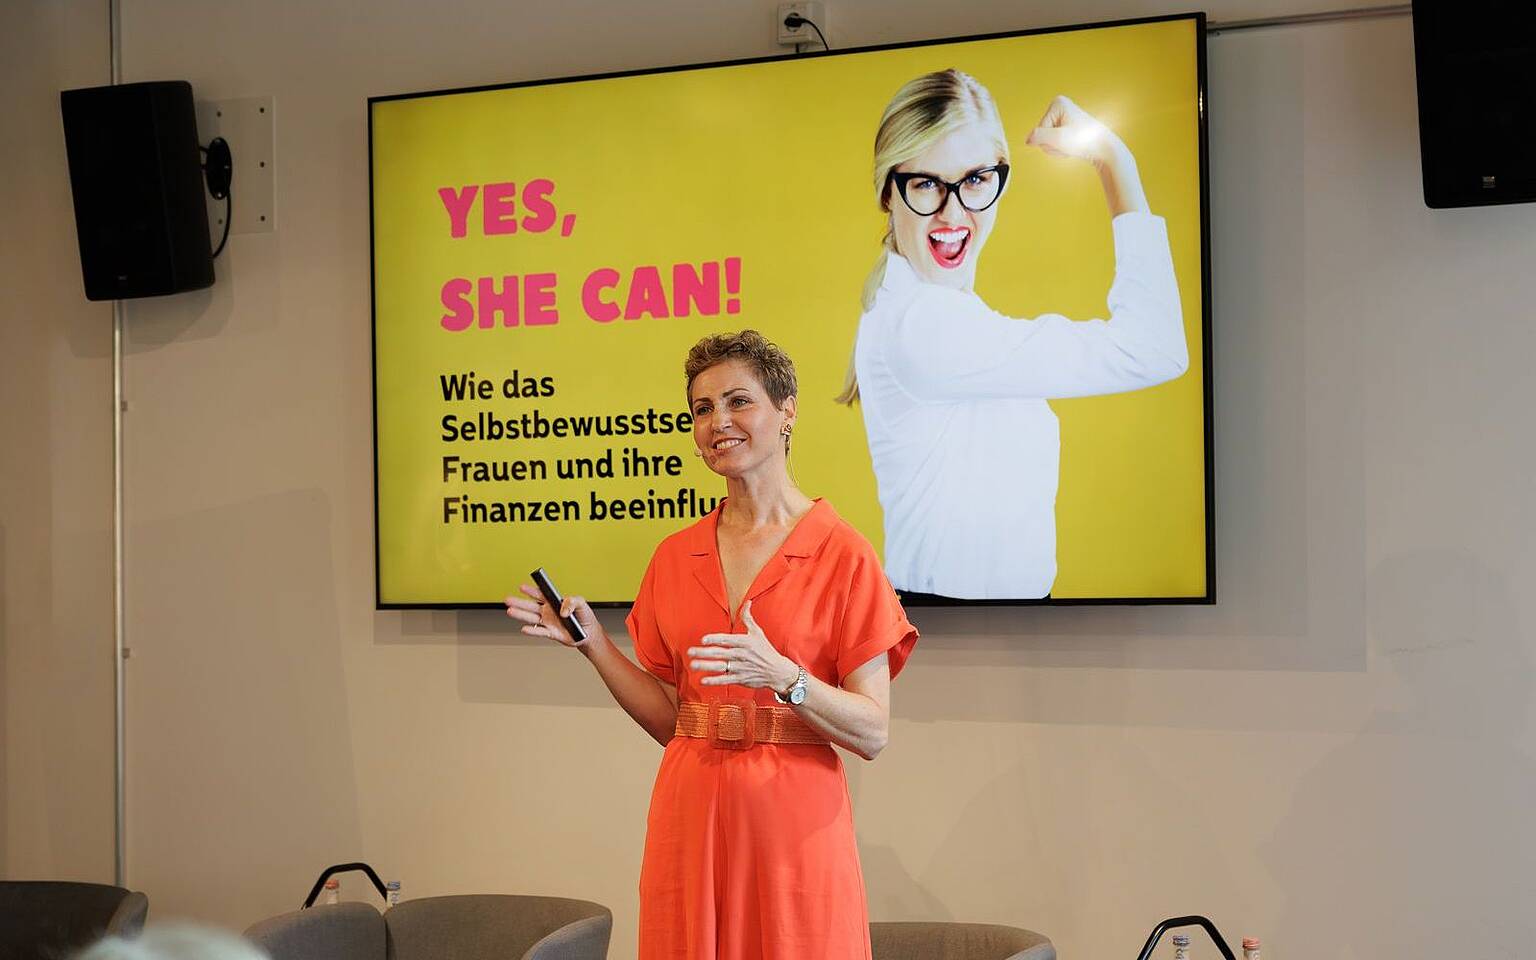
Mit ihrem Vortrag „Yes, she can! Wie Frauen Finanzen für sich erobern“ möchte Adriana Richter Frauen zum Handeln motivieren. Foto: Adriana Richter
Female Finance beschreibt Richter daher als „Energietransfer“. Mit ihren Vorträgen, die mit persönlichen Geschichten und anschaulichen Beispielen angereichert sind, möchte sie „Handlungsenergie“ bei ihrem weiblichen Publikum hervorrufen. Nach einer Veranstaltung sollen Frauen nicht nur mehr wissen, sondern sich vor allem trauen, den ersten Schritt zu gehen. Erst wenn dieses Selbstbewusstsein vorhanden ist, können konkrete Fragen der Finanzplanung sinnvoll anschließen. Dementsprechend heißt der Vortrag, den Richter regelmäßig deutschlandweit hält, „Yes, she can! Wie Frauen Finanzen für sich erobern“. In dieser Keynote zeichnet Richter typische Finanzbiografien nach und zeigt so, wie gesellschaftliche Rollenbilder und private Lebensentscheidungen zu finanziellen Nachteilen führen können.
Geschichten statt erhobener Zeigefinger
Damit ist Storytelling für Richter weit mehr als eine unterhaltsame Verpackung. „Geschichten sind das grundlegende menschliche Medium, um Wissen weiterzugeben, Zusammenhänge zu verstehen und Erfahrungen über Generationen hinweg zu bewahren“, betont sie. Emotionale Geschichten bleiben nun mal besser im Gedächtnis als abstrakte Appelle.
„Wenn ich mein Publikum mit erhobenem Zeigefinger ermahnen würde, sich dringend um die eigenen Finanzen zu kümmern, sonst drohe später mal die Altersarmut, erreiche ich wenig“, berichtet Richter. Wird allerdings die persönliche Lebensgeschichte einer Frau thematisiert, die nach der Trennung plötzlich ohne eigene Absicherung dastand, entsteht Identifikation. Zuhörerinnen können erkennen: Das könnte auch mir passieren. Zugleich können Geschichten Hoffnung geben. Richter berichtet etwa von einer Krankenschwester, die sich nach einer Trennung beruflich neu aufstellte, ihre Arbeitszeit erhöhte, eine Weiterbildung absolvierte, Führungsverantwortung übernahm und ihr Haus halten konnte. Solche Vorbilder vermitteln nicht nur Risiken, sondern zeigen konkrete Veränderungsmöglichkeiten.
„Wenn Frauen erst einmal investieren, sind sie richtig gute Anlegerinnen.“
Richter zeigt auf: Bei Frauen kommt eine technische, abstrakte oder stark von Fachsprache bestimmte Kommunikation nicht gut an. Ihrer Meinung nach profitiert Female Finance von einer guten Geschichte, die eine Krise, einen Lernprozess und eine Transformation enthält. „Eine Erfolgsgeschichte, in der jemand angeblich immer alles richtig gemacht hat, erzeugt wenig Nähe“, weiß Richter. „Wichtiger ist es, eine Heldengeschichte zu erzählen und dabei auch Verwundbarkeit zu zeigen.“
Beginnen Frauen allerdings ihr Geld anzulegen, dann sind sie durchaus erfolgreich. „Wenn Frauen erst einmal investieren, sind sie richtig gute Anlegerinnen. Sie erzielen gegenüber Männern eine jährliche Überrendite von bis zu 1,5 Prozent“, weiß Richter. Gerade bei langfristigen Aktieninvestments zahlt sich aus, dass Frauen weniger impulsiv handeln, sondern sich erst intensiv informieren und einer Entscheidung dann auch treu bleiben.
Daher sagt die Female-Finance-Expertin: „Meine drei Tipps lauten: Redet über Geld, baut Wissen auf und fangt an.“ Denn die Kehrseite der weiblichen Gründlichkeit ist der Perfektionismus. Viele Frauen informieren sich sehr lange, ohne tatsächlich einen einzigen Euro zu investieren. Finanzieller Wissensaufbau sollte laut Richter eher mit konkretem Handeln verbunden werden.
Drei konkrete Empfehlungen für Frauen von Adriana Richter
Über Geld sprechen: Finanzthemen sollten aus der privaten Tabuzone herausgeholt werden. Wer über Erfahrungen, Fehler und Unsicherheiten spricht, merkt, dass andere ähnliche Fragen haben.
Wissen aufbauen: Finanzwissen stärkt das Selbstvertrauen und erleichtert fundierte Entscheidungen. Es sollte jedoch nicht zur endlosen Vorbereitung werden.
Anfangen: Der erste Schritt ist wichtiger als die perfekte Lösung. Richter betont, dass man zwar möglichst früh beginnen sollte, aber dass es in keinem Alter zu spät ist, Verantwortung für die eigenen Finanzen zu übernehmen.
Frauen brauchen keine pinken Produkte
Frauen informieren sich über Finanzen. Frauen sind gute Anlegerinnen. Frauen unterscheiden sich allerdings meist in ihrer Erwerbs- und Einkommensbiografie von Männern. „Wenn eine Frau ins Beratungsgespräch kommt, sollte ein anderes Protokoll vorliegen. Oft gibt es nur ein Standardprotokoll – und das orientiert sich eher an einer männlichen Erwerbsbiografie“, sagt Richter. Weibliche Lebensläufe sind häufig durch Elternzeit, Teilzeit oder Pflegephasen unterbrochen. Daher betont die zweifache Mutter: „Beraterinnen und Berater müssen andere Fragen stellen und die Frau stärker einladen, über ihre Lebensplanung zu sprechen.“ Bei einer Frau kann das Einkommen im Laufe der Jahre schwankend sein. Dies wiederum beeinflusst die Sparbeträge, die ihr zur Verfügung stehen.
Auf die individuelle Lebensplanung einer Frau sollte unbedingt in einem Beratungsgespräch eingegangen werden. Foto: mauritius images / Westend61 / Eloisa Ramos
„Eine Frau denkt vielleicht: 300 Euro im Monat sparen – aber wenn ich Kinder bekomme, kann ich mir das gar nicht mehr leisten. Für sich hat sie das Produkt dann schon abgehakt“, fährt Richter vor. An dieser Stelle ist es umso wichtiger, darauf hinzuweisen, dass das Sparverhalten zeitweise angepasst werden kann oder der Partner einzahlen kann. Daher fordert Richter andere und zusätzliche Fragen in einem Beratungsgespräch mit Frauen. Welche Familienplanung besteht? Wie verändert sich das Einkommen bei Elternzeit oder Teilzeit? Kann ein Sparplan angepasst werden? Kann der Partner während einer Familienphase weiter in die Altersvorsorge der Frau einzahlen? Welche finanziellen Folgen hat die Aufteilung von Erwerbs- und Sorgearbeit? Fehlen solche Fragen, könnten Frauen ein Produkt innerlich bereits verwerfen, ohne ihre Bedenken anzusprechen. Sie erschienen dann womöglich nicht zu einem Folgetermin – und die Bank deutet dies irrtümlich als Desinteresse.
Doch Richter stellt klar: Auf ihre jeweiligen Biografien in der Beratung einzugehen, bedeutet nicht automatisch, dass Frauen andere Finanzprodukte benötigen. „Frauen brauchen keine pinken Produkte. Der ETF ist für dich derselbe wie für einen Mann. Aber die Ansprache, die Kommunikation und die Lebensrealität sind unterschiedlich“, sagt die Expertin für Female Finance.
Mit KI besser vorbereitet ins Beratungsgespräch
Beraterinnen und Berater sollten sich unbedingt dessen bewusst sein, dass die Künstliche Intelligenz insbesondere für jüngere Generationen eine immer größere Rolle spielt. Richter blickt auf diese Entwicklung mit Zuversicht: „Die Künstliche Intelligenz kann enorm gut Finanzempfehlungen geben.“
Der Einsatz von KI biete in der Finanzplanung und bei der persönlichen finanziellen Entscheidungsfindung große Chancen. Ein wesentlicher Vorteil liege in der Freiheit und Unabhängigkeit, der KI alle möglichen Fragen stellen zu können. Die damit verbundene Anonymität verstärkt den Mut und öffnet neue Perspektiven: „Der KI kann ich alles sagen, ohne mich zu blamieren“, bringt es Richter auf den Punkt.
In einem geschützten Rahmen – nur unter Frauen – können auch vermeintlich einfache Fragen gestellt werden. Foto: Foto: Adriana Richter
Über die Möglichkeit hinaus, Hemmschwellen abzubauen und erste Fragen zu klären, kann die KI auch eine wertvolle Unterstützung bei der Vorbereitung auf individuelle Beratungsgespräche sein. Wer sich im Vorfeld informiert, kann gezielter in den Termin gehen. „Je besser du vorbereitet bist, desto besser ist die Beratung, die du bekommst“, weiß die Finanzökonomin. Gleichzeitig betont sie, wie wichtig es sei, die von der KI vorgeschlagenen Informationen zu überdenken und die eigene Entscheidung nicht vollständig an das Tool abzugeben. Auch der Datenschutz sollte ein Thema sein.
Für Richter steht weniger die Art der Informationsbeschaffung im Mittelpunkt als vielmehr die Bereitschaft, sich überhaupt mit den eigenen Finanzen auseinanderzusetzen. Jeder Zugang, der Frauen dazu motiviert, sich mit finanziellen Themen zu beschäftigen, ist ein Gewinn. „Mir ist alles recht, wenn die Frauen sich damit beschäftigen“, sagt sie. Schließlich bildet finanzielle Bildung die Grundlage für selbstbestimmte Entscheidungen und langfristige finanzielle Sicherheit.
Was unterscheidet die Generationen?
Bei der grundlegenden Finanzbildung erkennt Richter überraschend wenige Unterschiede zwischen den Generationen. Zwar beschäftigen sich jüngere Frauen heute häufig früher mit Finanzthemen und trauen sich mehr zu, doch strukturelle Hürden bestehen weiterhin.
Ältere Frauen werden oftmals erst durch einschneidende Lebenserfahrungen – etwa eine Scheidung oder die finanzielle Abhängigkeit vom Partner – dazu bewegt, ihre Finanzen selbst in die Hand zu nehmen. Bei jüngeren Frauen wächst das Bewusstsein für finanzielle Selbstbestimmung dagegen vielfach früher und aus eigener Initiative. Wichtige Impulse liefern dabei soziale Medien und zunehmend auch Künstliche Intelligenz.
Trotz der wachsenden Bedeutung von Künstlicher Intelligenz bleibt der persönliche Kontakt ein zentraler Bestandteil der Finanzberatung. Richter ist überzeugt, dass sich die Rolle von Beraterinnen und Beratern in der Zukunft verändern wird. Während Fachwissen zunehmend für alle digital zur Verfügung steht, gewinnen zwischenmenschliche Aspekte an Bedeutung.
Vertrauen als Stärke der Genossenschaftsbanken
Informationen, für die früher eine Expertin oder ein Experte nötig war, sind mittlerweile für alle leicht verfügbar. Damit verlagert sich der Wert persönlicher Beratung: Es geht weniger um exklusives Wissen, mehr um die Einordnung und die Verifikation. „Je kleiner die Wissensasymmetrie durch Künstliche Intelligenz wird, desto wichtiger werden Beziehung und Vertrauen“, sagt Richter. Und genau darauf legen insbesondere Frauen bei einer Beratung viel Wert: auf eine vertrauensvolle Beziehung zu einem Berater oder einer Beraterin.
„Frauen wollen Vertrauen. Frauen wollen eine persönliche Ansprache. Frauen wollen eine Bindung. Frauen wollen etwas Langfristiges. Genau dafür sind Genossenschaftsbanken prädestiniert.“
Genossenschaftsbanken sieht Richter daher in einer besonderen Position, wenn es darum geht, Frauen stärker für Finanzthemen zu gewinnen. Die genossenschaftlichen Werte passen aus ihrer Sicht besonders gut zu den Bedürfnissen vieler Frauen in Finanzfragen. „Frauen wollen Vertrauen. Frauen wollen eine persönliche Ansprache. Frauen wollen eine Bindung. Frauen wollen etwas Langfristiges. Genau dafür sind Genossenschaftsbanken prädestiniert“, sagt Richter.
Das Interesse der Frauen, sich mit ihren Finanzen auseinanderzusetzen, ist vorhanden, betont die Female-Finance-Expertin. Vielmehr mangelt es häufig an Angeboten und einer Ansprache, die Frauen abholt. Für Genossenschaftsbanken bietet sich hier eine besondere Chance: Während viele Anbieter vor allem auf Selbstentscheider setzen, schätzen Frauen weiterhin den persönlichen Austausch und eine vertrauensvolle, nachhaltige Begleitung über Jahre hinweg. Die Voraussetzungen dafür sind im genossenschaftlichen Umfeld bereits vorhanden: Kundennähe, regionale Verwurzelung und langfristige Beziehungen.
Für Richter ist Female Finance daher ein strategisches Zukunftsthema. Frauen sind heute besser ausgebildet, stärker im Berufsleben vertreten und verfügen zunehmend über eigenes Vermögen. Dennoch wird das Potenzial noch unterschätzt.
Warum Geld auch Paarsache ist
Für den Auftakt hält Richter Veranstaltungen ausschließlich für Frauen. In einem geschützten Raum äußern Teilnehmerinnen Unsicherheiten offener und haben weniger Angst, auch eine vermeintlich einfache Frage zu stellen. Der Austausch unter Frauen könne das Gefühl erzeugen, mit Zweifeln und Versäumnissen nicht allein zu sein.
Eine gemeinsame Lebensplanung braucht auch eine gemeinsame Finanzplanung. Foto: mauritius images / Westend61 / Aturuxo Studio
Dabei stellt Richter allerdings klar: Es geht ihr nicht darum, gegen Männer zu wettern. „Die meisten Männer wollen ihre Partnerinnen keineswegs in finanzielle Abhängigkeit bringen. Ihnen ist häufig schlicht nicht bewusst, welche langfristigen Folgen die gemeinsame Lebensplanung für die Frau haben kann.“ Bekommt ein Paar Kinder und reduziert ein Elternteil die Erwerbsarbeit oder unterbricht diese, entsteht nun mal ein finanzieller Nachteil – unabhängig vom Geschlecht des jeweiligen Elternteils. In der Praxis betrifft das meist die Frau. Deshalb können und sollten Frauen die Konsequenzen nicht allein lösen. „Wenn ein Partner wegen der gemeinsamen Lebensplanung in Teilzeit arbeitet, sollte das Paar ausrechnen, welche finanzielle Lücke dadurch entsteht, wie es sie ausgleichen kann und welche Möglichkeiten dafür bestehen“, sagt die Expertin.
Daher setzt Richter seit Kurzem auf eine neue, mehrstufige Veranstaltungsreihe: Sie bietet zunächst ein Event nur für Frauen an, anschließend eine Vertiefung und im dritten Schritt ein gemeinsames Format für Paare. Der Titel für die neue Veranstaltung lautet: „Finanzen brauchen eine Paartherapie“. Es geht nicht um einen Geschlechterkampf, sondern um gemeinsame Lösungen.
„Sucht euch eine Geldfreundin – jemanden, mit dem ihr euch austauscht, gegenseitig motiviert und gemeinsam ins Handeln kommt.“
Finanzen gemeinsam als Paar anzupacken, ist auf alle Fälle sinnvoll. Richter rät Frauen aber auch: „Sucht euch eine Geldfreundin – jemanden, mit dem ihr euch austauscht, gegenseitig motiviert und gemeinsam ins Handeln kommt.“ Dahinter steckt, dass Frauen finanzielle Themen häufig lieber gemeinsam angehen als allein. Gemeinsam über Geld zu sprechen, Erfahrungen auszutauschen oder sich über Finanzthemen zu informieren, fällt vielen Frauen leichter, als allein diese Schritte zu gehen. „Beim Sport ist es genauso: Wenn man gemeinsam anfängt, sinkt die Hemmschwelle. Bei den Finanzen funktioniert das ähnlich“, sagt Richter.
Daraus kann ein unterstützendes Umfeld entstehen, in dem Fragen gestellt werden können, ohne sich dafür rechtfertigen oder schämen zu müssen. „Frauen machen vieles lieber gemeinsam. Gerade bei Themen, die Stress auslösen oder unangenehm sind, fällt es ihnen in der Gruppe leichter“, sagt Richter. Wer sich mit einer Geldfreundin über Finanzen auseinandersetzt, gewinnt Sicherheit und tritt selbstbewusster in Gesprächen über die gemeinsame Finanzplanung auf.
Finanzielle Unabhängigkeit beginnt, wenn aus einem „Ich müsste“ ein „Ich mache“ wird. Dafür braucht es keinen perfekten Plan, sondern das Vertrauen, eigene Entscheidungen treffen zu können.