Stillstand: Deutschland verharrt in Stagnation. Die Gefahr liegt im schleichenden Verlust von Wettbewerbsfähigkeit, analysiert Stefan Kipar von Union Investment.
„Der Weltraum, unendliche Weiten…“ Nicht erst seit Raumschiff Enterprise, das in den USA 1966 erstmals ausgestrahlt wurde, und der Mondlandung 1969 fasziniert die Raumfahrt die Massen. Doch wohl noch nie war das wirtschaftliche Interesse an diesem Thema so groß wie heute: Auf einen Umsatz von bis zu 1,8 Billionen US-Dollar könnte die globale Weltraumwirtschaft bis 2035 anwachsen – eine Verdreifachung von aktuellen Niveaus. Das US-Unternehmen SpaceX wurde am Tag des Börsengangs zwischenzeitlich mit über 2 Billionen US-Dollar bewertet. Zahlen, die einer Einordnung bedürfen: Was ist dran am „Space-Hype“? Welche Schlüsseltrends berührt das Thema? Welche Unternehmen sind in dem Sektor aktiv und wie kann man sich dem ganzen Komplex aus einer Investmentperspektive nähern?
Es war der bisher größte Börsengang der Geschichte: Rund 86 Milliarden US-Dollar sammelte SpaceX am 12. Juni 2026 ein. Zum Vergleich: Der bisherige Rekordhalter, der Öl-Riese Saudi Aramco, kam bei seinem Debut 2019 auf weniger als 30 Milliarden US-Dollar frisches Kapital. Zwar sind in den vergangenen Jahren die Aktienkurse enorm gestiegen. Auch ist SpaceX nicht nur im Weltraum unterwegs, sondern seit seiner Verschmelzung mit xAI auch im Megatrend KI aktiv. Dennoch ist der (trotz einiger Schwankungen) erfolgreiche Gang an die Börse ein weiterer Beleg für das große Momentum des Themas. Denn neben SpaceX stehen auch viele andere Unternehmen mit Verbindung zum Weltraumsektor im Fokus.
Unterschiedliche Branchen profitieren
Die Gründe dafür sind vielfältig: Nachdem das Interesse am Weltraum in den Dekaden nach der Mondlandung vor allem wissenschaftlicher Natur war, haben geopolitische, ökonomische und vor allem technologische Entwicklungen das All zuletzt stärker auch in den kommerziellen Fokus gerückt – bisher vor allem im Bereich Kommunikation, aber etwa auch beim Thema nationale Sicherheit.
Entscheidend hierfür war der technologische Fortschritt. Die Kosten für Satellitenstarts sind durch die Wiederverwendbarkeit von Raketen drastisch gesunken: In den 1980er- und 1990er-Jahren, der Hochphase der Spaceshuttles, kostete das Ausbringen eines Satelliten in den niedrigen Erdorbit noch über 50.000 US-Dollar pro Kilogramm Nutzlast. Heute sind es rund 1.500 US-Dollar. Langfristig wollen SpaceX und die Wettbewerber diese Kosten sogar auf 10 bis 100 US-Dollar drücken. Das Ergebnis ist schon jetzt deutlich sichtbar: Wurden im Jahr 2019 noch weniger als 600 Objekte ins All geschossen, waren es 2025 schon mehr als 4.500 (siehe Abbildung). Im Jahr 2030 könnte es bereits 27.000 aktive Satelliten im All geben, mehr als dreimal so viele wie heute.
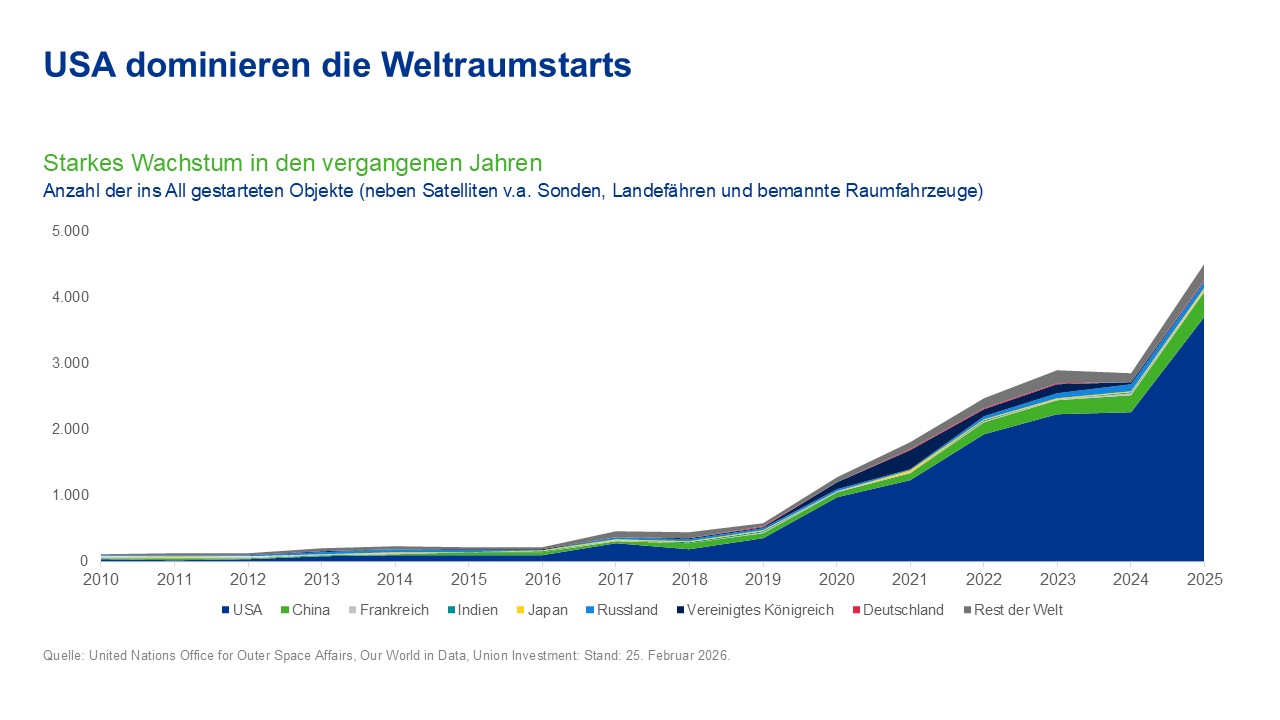
Rasantes Wachstum: Wurden im Jahr 2019 noch weniger als 600 Objekte ins All geschossen, waren es 2025 schon mehr als 4.500. Im Jahr 2030 könnte es bereits 27.000 aktive Satelliten im All geben, mehr als dreimal so viele wie heute. Grafik: Union Investment
Auch wenn die zunehmende Fülle im All einige Schattenseiten – Stichwort Weltraumschrott – hat: In Kombination mit einer verbesserten Leistungsfähigkeit und Lebensdauer hat eben diese deutlich gesteigerte Zahl der Satelliten das exponentielle Wachstum verschiedener nachgelagerter Geschäftsmodelle erst ermöglicht. Ohne weitreichende Satelliten-Abdeckung keine Videokonferenzen, keine Navigation, kein Online-Gaming und keine zeitgenaue Online-Lieferung.
So verwundert es nicht, dass gerade diese Dienstleistungen und damit verbundene Hardware mehr als die Hälfte der aktuellen Umsätze im Bereich Weltraumwirtschaft ausmachen. Geschäftsmodelle, die auf Fahrdienst-Apps basieren (wie Uber, Lyft oder Essenslieferanten wie Lieferando) hätten ohne Satelliten-Technologien nicht so schnell eine solch enorme globale Verbreitung finden können.
Fünf Sektoren profitieren besonders
Die Beratungsgesellschaft McKinsey hat in ihrer Analyse fünf Sektoren identifiziert, die – durch die Inanspruchnahme entsprechender Dienstleistungen – für knapp zwei Drittel des künftigen Wachstums der Weltraumwirtschaft im weiteren Sinne stehen sollen:
- Logistik und Transport;
- Lebensmittel und Getränke;
- Einzelhandel, Konsumgüter und Lifestyle (Retail);
- digitale Kommunikation;
- Verteidigung.
Das Transportgewerbe profitiert unter anderem von einem effizienteren Flottenmanagement. Das genauere Tracking von Fahrzeugen und Waren oder auch bessere Wettervorhersagen sorgen für kostengünstigere Logistik – sowohl auf der langen Strecke als auch auf der sogenannten „letzten Meile“. Letztere ist wiederum (noch) eine große Herausforderung für den Lebensmittelsektor. Weiterentwickelte Sattelitentechnologien aus den Bereichen Positionierung, Navigation und Zeitmessung sollen dafür sorgen, dass auch verderbliche Ware rechtzeitig am Ziel ist – und damit den Lebensmittelmarkt erweitern. Der Retail-Bereich könnte wiederum vor allem deshalb profitieren, weil mithilfe des Satelliten-Internets ganze Regionen neu erschlossen werden. Das erhöht den Kundenpool für E-Commerce insbesondere im Bereich digitaler Waren deutlich.
Die reine digitale Kommunikation bildet zwar das Rückgrat des Erfolgs der Weltraumwirtschaft. Mit Blick auf die erzielbaren Umsätze bietet sie aber nicht ganz das Potenzial wie die – in absoluten Zahlen – größeren der genannten Sektoren. Dennoch ist sie essenziell: Satelliten auf einer niedrigen Erdumlaufbahn (Low Earth Orbit, LEO) umkreisen die Erde auf 200 bis 2.000 Kilometern Höhe in rund 100 Minuten einmal. Eine große Anzahl dieser Kleinsatteliten (rund 1.000 Stück) ermöglicht etwa Breitbandinternet auch in den abgelegensten Regionen der Welt, ohne aufwendig Kabel verlegen zu müssen. Daneben werden LEO-Satelliten für die Erdbeobachtung und Aufklärung genutzt – und sind damit auch wichtig für einen weiteren großen Treiber hinter der Weltraumwirtschaft: der Verteidigung.
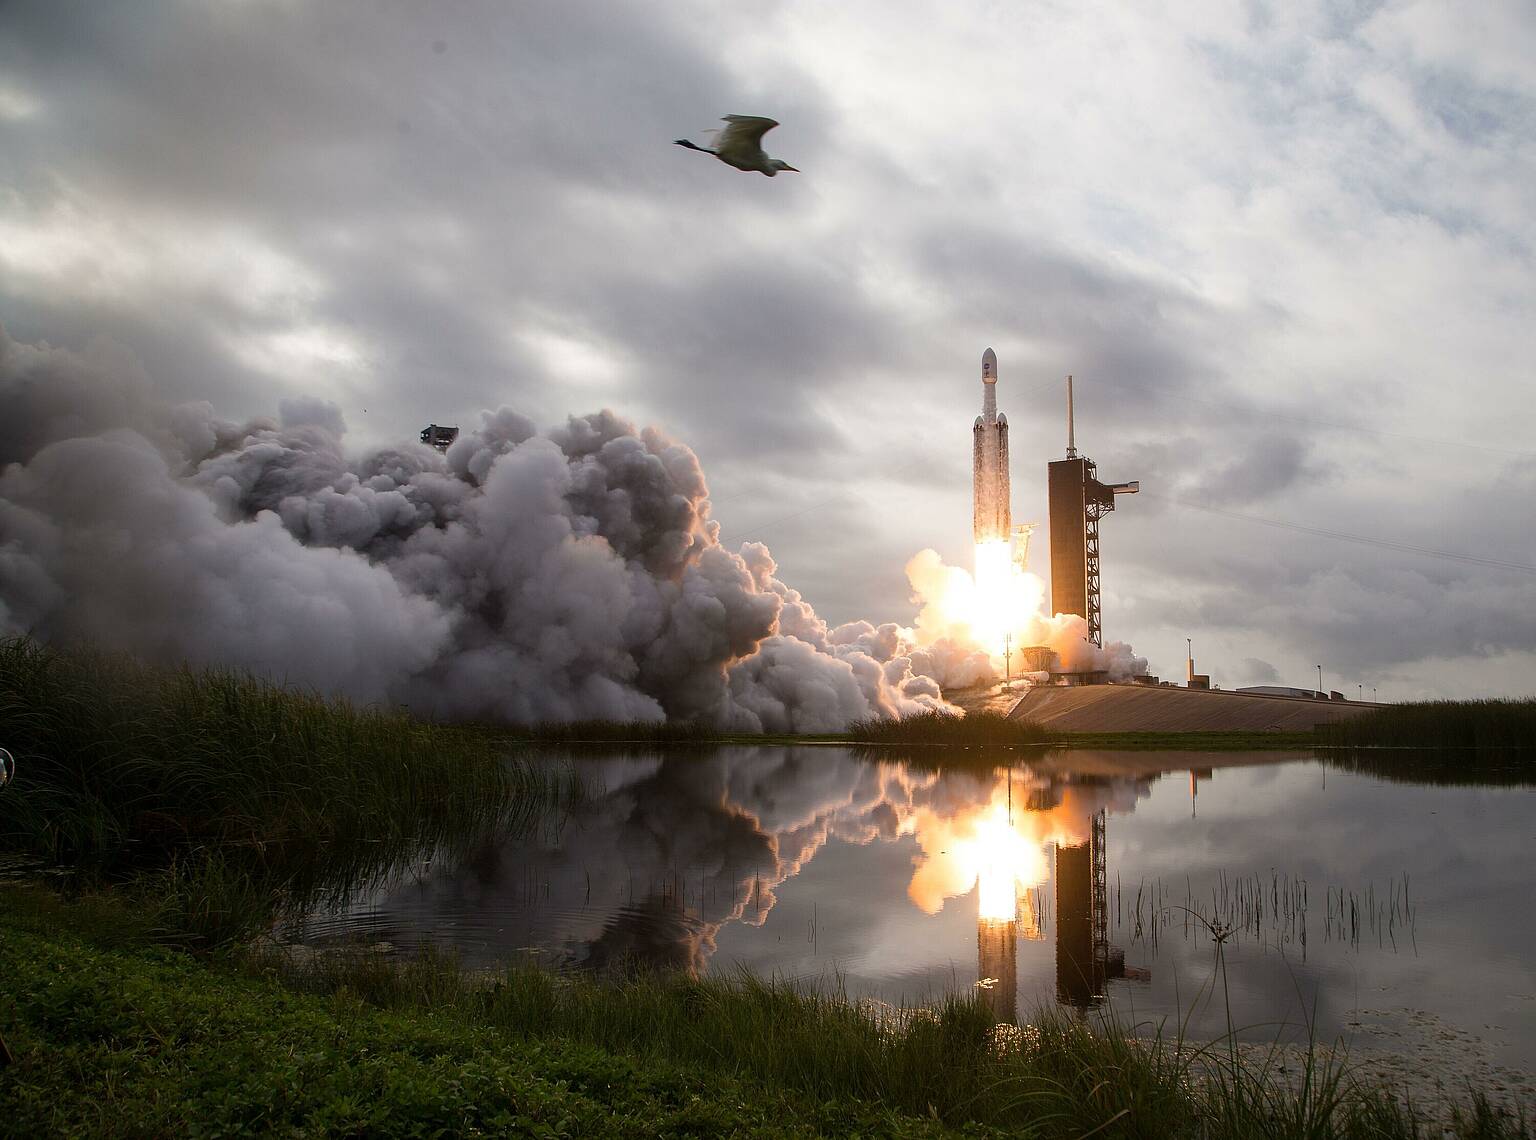
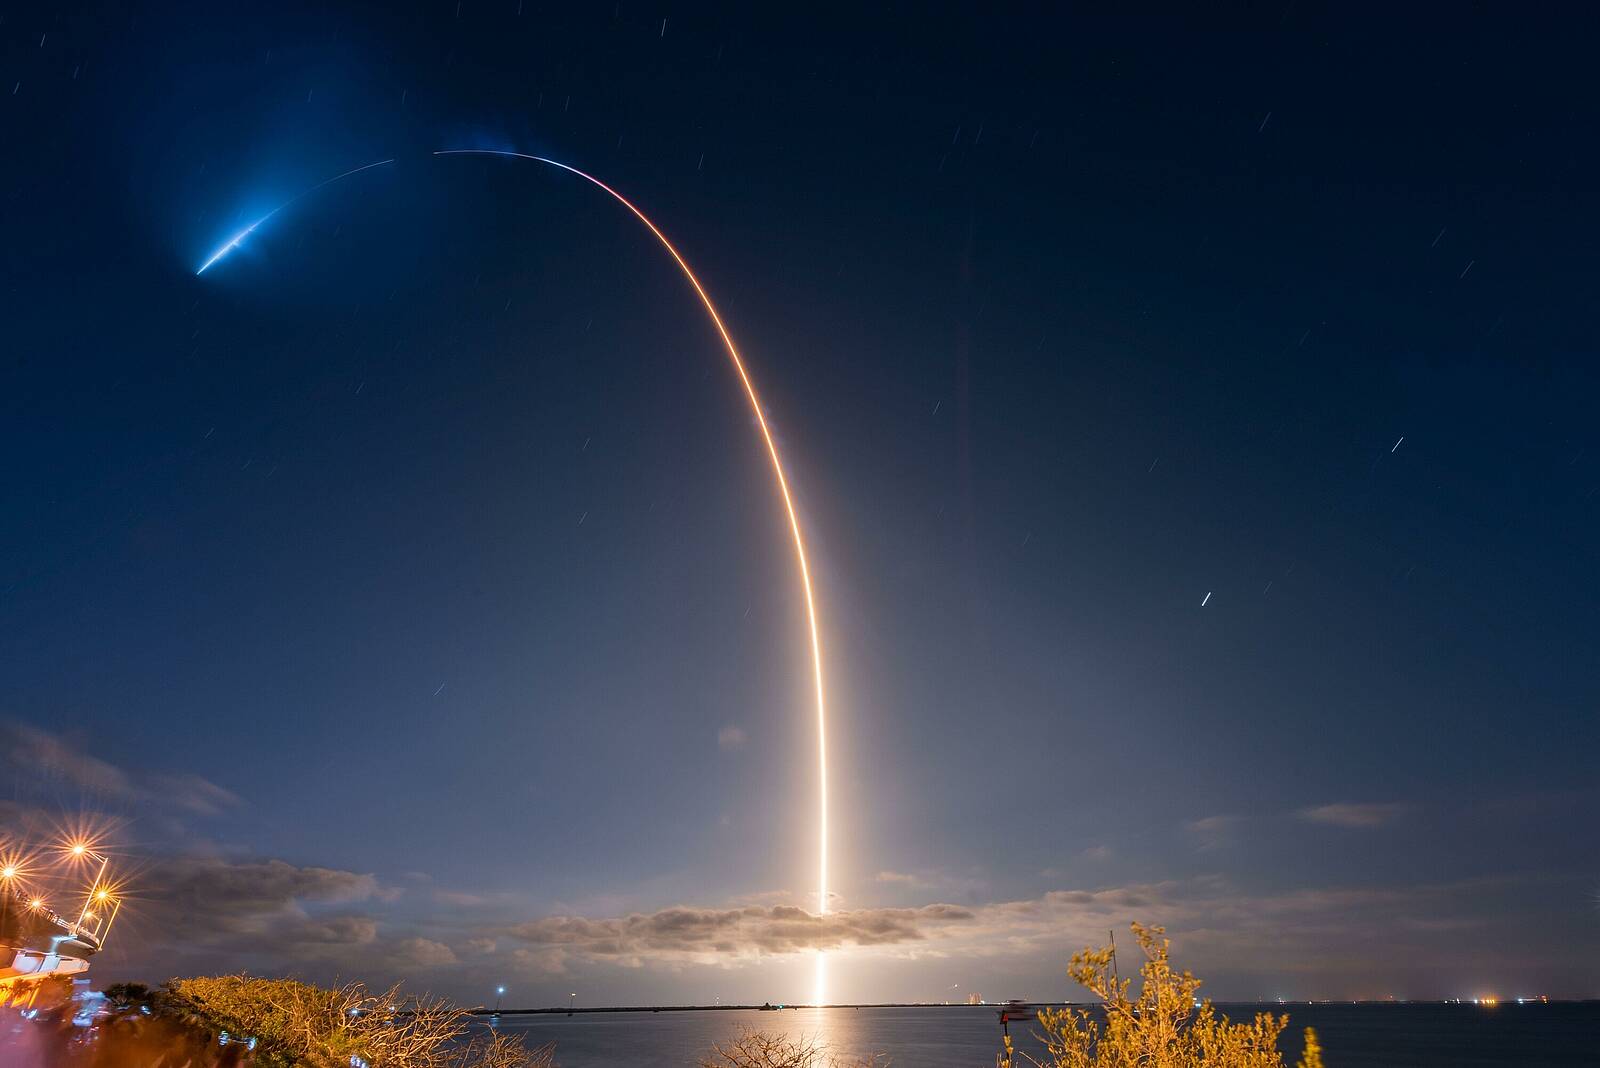
Start einer Schwerlast-Trägerrakete Falcon Heavy von SpaceX auf dem Kennedy Space Center in Florida: Auf einen Umsatz von bis zu 1,8 Billionen US-Dollar könnte die globale Weltraumwirtschaft bis 2035 anwachsen – eine Verdreifachung von aktuellen Niveaus. Foto: mauritius images / American Photo Archive / Alamy / Alamy Stock Photos
Weltraum als Schauplatz des Großmachtwettbewerbs
Denn Raumfahrttechnologien sind inzwischen zentral für die digitale Souveränität und damit auch die nationale Sicherheit. Der globale Großmachtwettbewerb spielt sich zunehmend auch im Weltraum ab. Insbesondere die USA und China investieren massiv in Technologie und auch Militär im All (etwa Antisatellitenwaffen), um auch dort ihre Vormachtstellung zu sichern. Nicht umsonst stehen beide Länder an der Spitze bei der Anzahl ins All gestarteter Objekte (siehe Abbildung). Europa muss sich auch dieses Feld erst erschließen, um vor allem über technologische Unabhängigkeit die eigene Verteidigungsfähigkeit zu sichern.
Aktuell dominiert SpaceX mit seinen über 10.000 aktiven Starlink-Satelliten den niedrigen Erdorbit. Auch Amazon hat im Rahmen der Übernahme von Globalstar im April 2026 etwa 11 Milliarden US-Dollar in ein eigenes Satellitennetz investiert, das vor allem in der direkten Kommunikation vom Satellit zum Empfänger genutzt wird, etwa in Notfällen. Darüber hinaus plant das Unternehmen, in den kommenden Jahren ein Netzwerk von über 3.200 LEO-Satelliten aufzubauen, um auch in weiteren Anwendungsbereichen im Wettbewerb mit Starlink bestehen zu können.
Europas Antwort auf die US-Konkurrenz ist das sogenannte IRIS2-Programm. IRIS steht für „Infrastructure for Resilience, Interconnectivity and Security by Satellite“ (Infrastruktur für Resilienz, Interkonnektivität und Sicherheit per Satellit). Bis 2030 soll das Zusammenspiel von 290 Satelliten eine sichere und vor allem unabhängige Satellitenkommunikation ermöglichen – sowohl für kommerzielle als auch militärische Zwecke. Denn während die USA auf technologische und militärische Dominanz setzen, ist für die EU auch im All Souveränität das Gebot der Stunde. Um diese zu erreichen, fährt Europa die entsprechenden Ausgaben hoch: Das Budget für die Europäische Weltraumagentur ESA steigt für die Jahre 2026 bis 2028 auf über 22 Milliarden Euro an, nach 16,9 Milliarden Euro im Zeitraum 2023 bis 2025. Der Schwerpunkt liegt auf dem Bereich Weltraumtransport, wo die Gelder um fast 60 Prozent zulegen. Im Rahmen der „European Launcher Challenge“ werden etwa verschiedene europäische Start-ups gefördert. Das Ziel: unabhängige europäische Lösungen, um vor allem auch Satelliten kostengünstiger als heute ins All zu bringen.
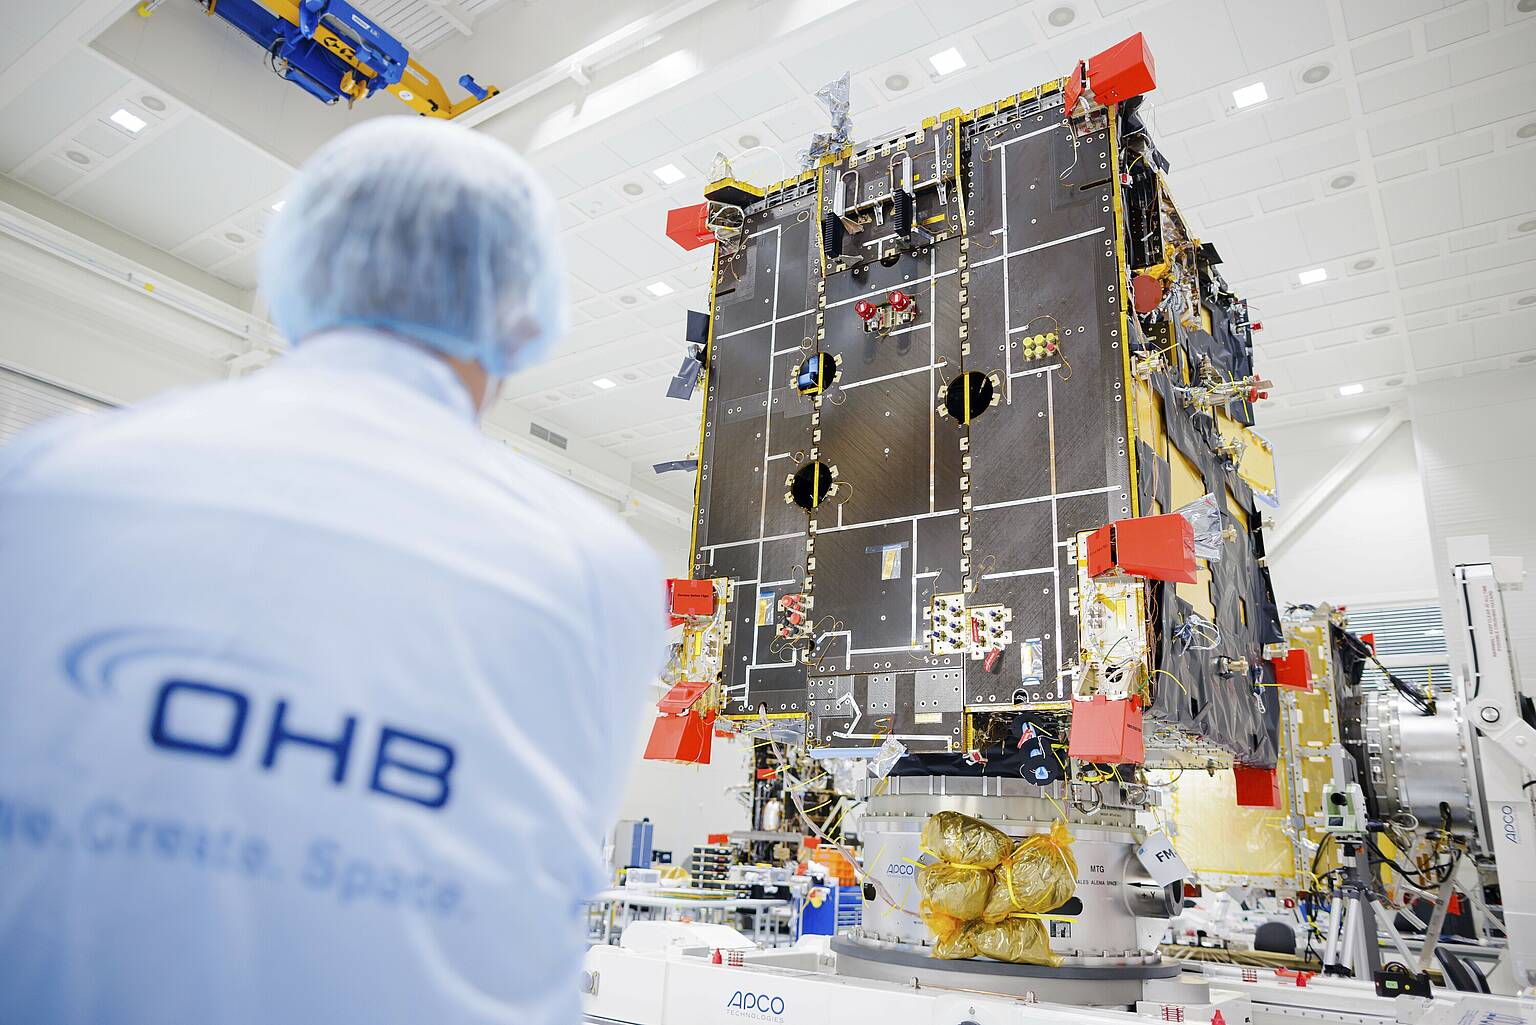
Satellitenherstellung bei OHB: Das Raumfahrtunternehmen mit Standorten in Bremen und Oberpfaffenhofen bei München ist ein spezialisierter Player, der die EU-Ambitionen im Weltraum mit in die Realität überführen soll. Foto: mauritius images / Thomas Trutschel / imageBROKER
Diversifizierte Unternehmenslandschaft: von etabliert bis Start-up
Diese Aussichten haben den Weltraum zu einem Kapitalmarktthema gemacht. Zwar ist der Sektor vergleichsweise jung, dennoch bieten sich auf jeder Wertschöpfungsstufe Investmentmöglichkeiten, auch in bereits etablierten Unternehmen. Auf dem Gebiet der Entwicklung, Fertigung und Integration von Satelliten und Raumfahrzeugen ist etwa Planet Labs tätig. Das US-Unternehmen hat sich darauf spezialisiert, mithilfe eigener Minitatursatelliten täglich die gesamte Erde abzubilden. Die Aufnahmen werden zur Erdbeobachtung etwa in den Bereichen Klima, Wetter, Ernte und Katastrophenschutz eingesetzt. Neben den größeren europäischen Mischkonzernen Airbus, Thales und Leonardo ist außerdem die deutsche OHB ein spezialisierter Player, der die EU-Ambitionen im Weltraum mit in die Realität überführen soll. Das Unternehmen entwickelt und fertigt unter anderem Satelliten für Navigation, Wissenschaft, Kommunikation sowie Aufklärung und ist damit auch zentral für das IRIS2-Programm. Daneben ist der Konzern auch im zweiten großen Feld, der Bereitstellung von Raketen, Startanlagen und Bodeninfrastruktur tätig. Teilweise als Zulieferer, teilweise aber auch über Beteiligungsgesellschaften. So entwickelt die OHB-Mehrheitsbeteiligung Rocket Factory Augsburg derzeit eine Trägerrakete, um kleine Nutzlasten ins All zu befördern.
Einige Schritte weiter ist das US-Unternehmen Rocket Lab, das in seinem Gründungsland Neuseeland einen Raketenstartplatz kommerziell betreibt, von dem aus seit 2018 mit kostengünstigen Trägerraketen Kleinsatelliten in den Weltraum gebracht werden. Auch in den Bereich Anwendungen und Dienste will das Unternehmen expandieren: Im Juni kündigte Rocket Lab die Übernahme des US-Konzerns Iridium Communications an. Iridium betreibt 80 Satelliten, die in erster Linie für die Kommunikation über Satellitentelefone oder andere Hardware genutzt werden. Auf dem Gebiet Bodenstationen und Kommunikation ist schließlich das US-Rüstungsunternehmen Kratos Defense & Security tätig, das darüber hinaus auch Drohnen fertigt.
Die beispielhafte Auswahl zeigt zweierlei: Zum einen gibt es einige etablierte Unternehmen, die direkt vom zunehmenden privaten und staatlichen Interesse an der Weltraumwirtschaft profitieren könnten. Zum anderen ist die Branche auch noch extrem dynamisch: Neben den bereits börsennotierten Konzernen sind auch eine Reihe privater Firmen in dem Sektor aktiv. SpaceX muss also nicht der letzte Weltraum-Börsengang gewesen sein. Das kann Perspektiven für Investoren eröffnen.
Anna Velikova ist Portfoliomanagerin bei Union Investment.